はじめに
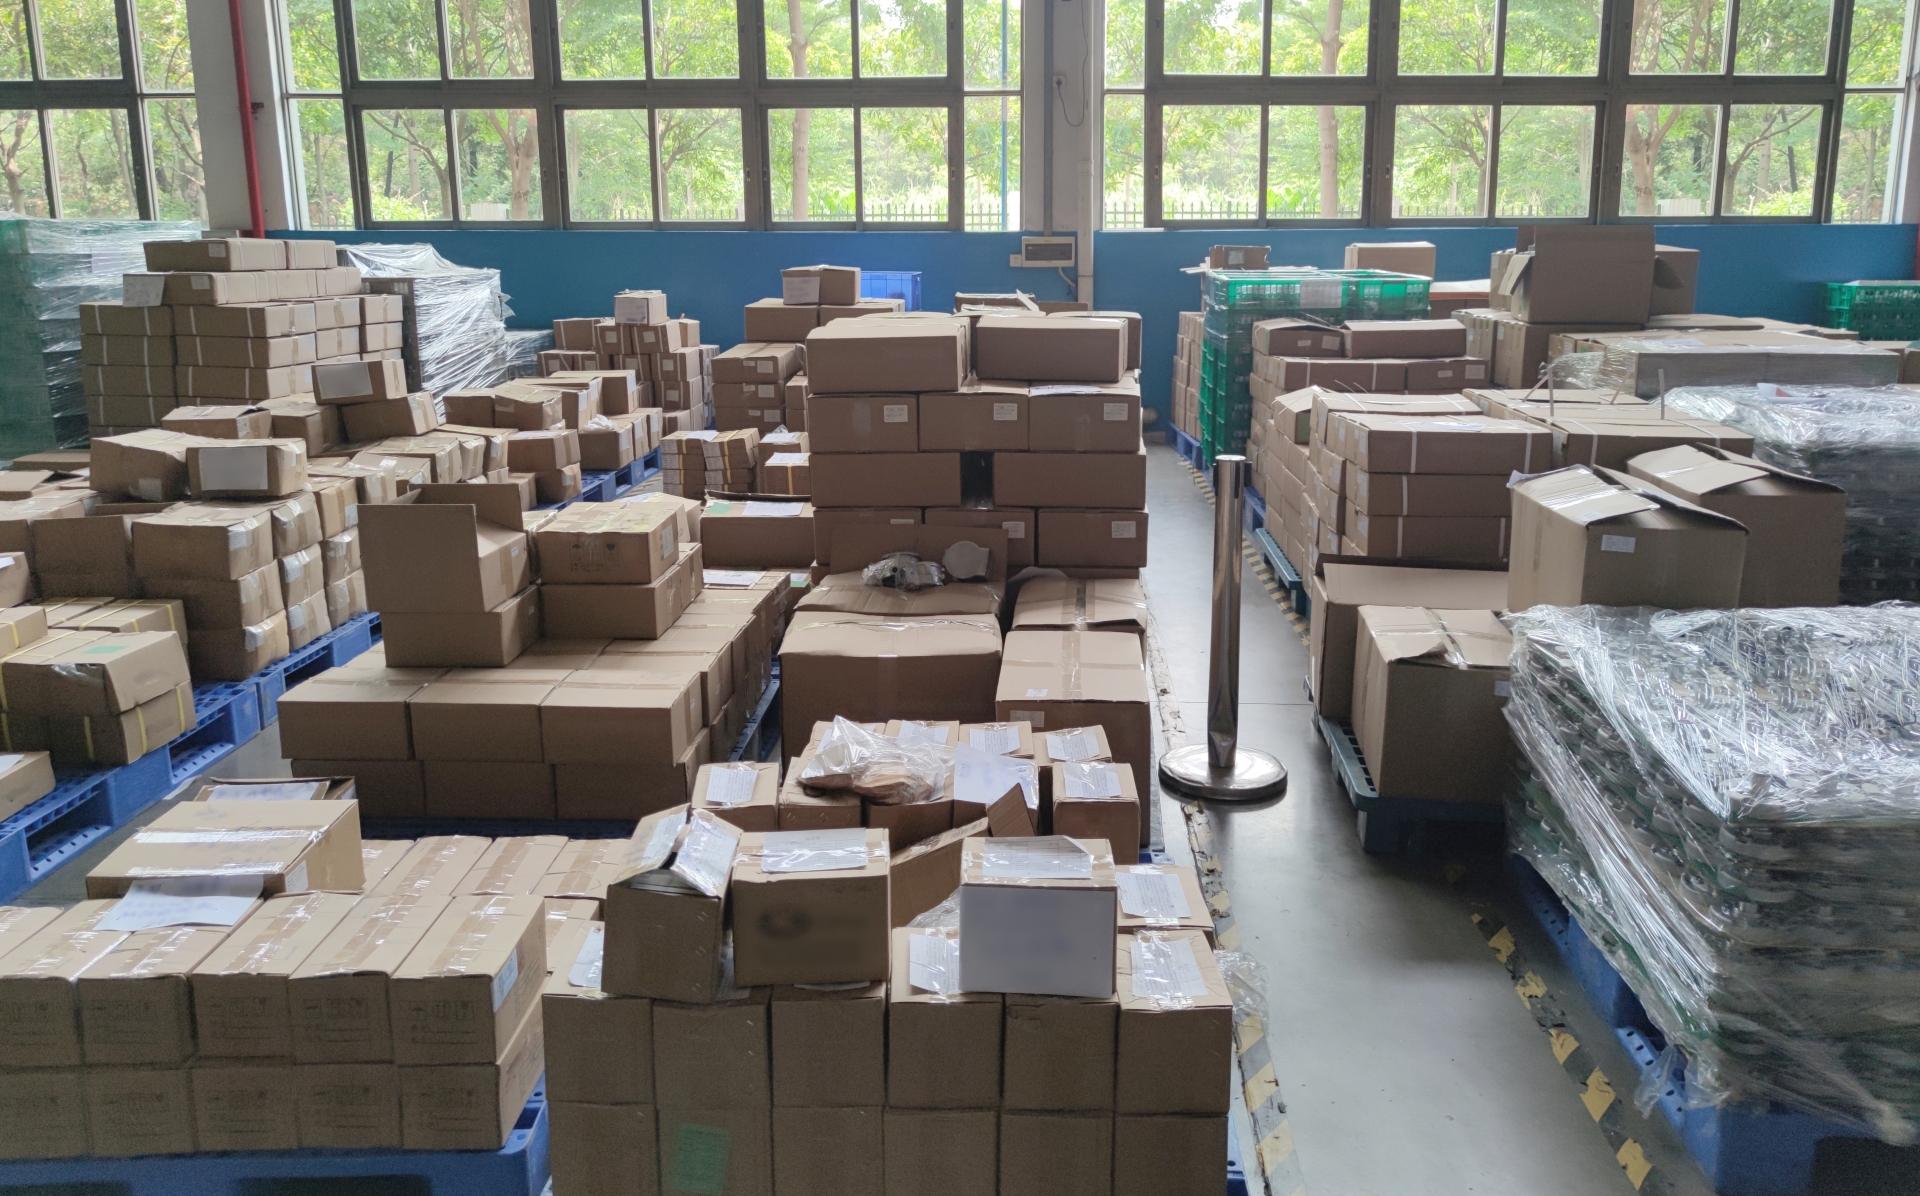
会社の倉庫や店舗に、長期間売れていない商品が眠っていないでしょうか。
「いつか売れるかもしれない」
「仕入れたときに高かったので、安く売りたくない」
「今は需要がないだけで、来年になれば売れるはず」
こうした理由から、処分を先延ばしにしている在庫は少なくありません。
しかし、売れる見込みのない在庫を長期間保有することは、会社にとって大きな負担になります。
在庫を仕入れた段階で、会社の現金はすでに仕入代金として支出されています。その後、商品が売れなければ、支出した資金を回収できない状態が続きます。
さらに、保管スペースや管理コストも必要になるため、在庫を抱え続けるほど経営上の負担が大きくなる可能性があります。
重要なのは、仕入れた金額を取り戻すことだけに固執せず、現在の在庫をどのように現金化するのが最も合理的なのかを考えることです。
今回は、売れ残った在庫を資金に変えるための具体的な方法を7つ紹介します。
1.まずは在庫を「売れる在庫」と「処分すべき在庫」に分ける
在庫を現金化する際、最初に行いたいのが在庫の分類です。
すべての商品を一律に値下げしたり、まとめて処分したりするのは得策ではありません。
なぜなら、売れ残っている理由は商品によって異なるからです。
例えば、次のように分類できます。
| 在庫の種類 | 状態 | 基本的な対応 |
|---|---|---|
| 通常在庫 | 定期的に売れている | 通常販売を継続 |
| 過剰在庫 | 需要に対して数量が多い | 発注抑制・値下げ販売 |
| 滞留在庫 | 長期間販売実績がない | 販売方法の変更・業者買取 |
| 不良在庫 | 破損・旧型・需要消失など | 返品・処分・換金可能性の確認 |
| 期限付き在庫 | 使用期限や賞味期限がある | 期限を踏まえた早期販売・処分 |
ここで重要なのは、仕入れた金額ではなく、今後どれくらいの金額で売れる可能性があるのかを基準に考えることです。
例えば、仕入価格50万円の商品が倉庫に残っているとします。
しかし、市場価格が下落しており、現在は20万円程度でしか売れないのであれば、仕入価格50万円にこだわっても資金は回収できません。
20万円で売却するか、さらに保有して販売機会を待つかを比較する必要があります。
在庫を処分することは、必ずしも失敗ではありません。回収できる資金を確保し、次の事業活動に使える状態にすることも重要な経営判断です。
2.在庫を現金化する方法7選
在庫を現金化する方法は、一般消費者への販売だけではありません。
商品や数量、保管状態によっては、専門業者への売却や仕入先への返品など、別の方法が有効な場合もあります。
① 通常販売から値下げ販売へ切り替える
最も取り組みやすいのが、販売価格を見直す方法です。
例えば、通常価格10,000円の商品が長期間売れていない場合、8,000円や7,000円に値下げすることで購入を検討する顧客が増える可能性があります。
ただし、値下げをする際には、単純に価格を下げるのではなく、利益と回収できる現金のバランスを考える必要があります。
例えば、次のようなケースです。
- 仕入価格:6,000円
- 通常販売価格:10,000円
- 値下げ販売価格:7,000円
通常販売であれば4,000円の粗利益が得られますが、値下げ後は1,000円になります。
利益率は低下するものの、売れずに保管し続けるよりも、現金化できるメリットがあります。
特に、季節商品やモデルチェンジが予定されている商品は、時間が経過するほど販売価格が下落する可能性があります。
② セット販売・まとめ売りを行う
単品では売れにくい商品も、複数の商品を組み合わせることで販売できる場合があります。
例えば、
- 売れ残った商品と人気商品をセットにする
- 関連商品をまとめて販売する
- 同じ商品を複数個まとめて割引販売する
- 型落ち商品を消耗品や付属品と組み合わせる
といった方法です。
特に、単価が低い商品や、単品では購入する理由が弱い商品に向いています。
ただし、人気商品だけが先に売れてしまい、売れ残り商品がさらに残るような組み合わせは避けなければなりません。
セット販売を行う場合は、顧客にとって購入するメリットがあるかどうかを考えることが重要です。
③ 在庫買取業者に売却する
自社で販売することが難しい場合は、在庫買取業者への売却も選択肢になります。
在庫買取業者は、企業が保有する余剰在庫や滞留在庫などを買い取り、別の販売ルートを通じて再販売する事業者です。
例えば、次のような商品が対象となる場合があります。
- アパレル商品
- 雑貨・日用品
- 家電製品
- 工具・機械類
- 事務用品
- 店舗用品
自社で販売活動を行う必要がなく、まとまった数量を一度に現金化できる可能性がある点がメリットです。
一方で、一般消費者向けの販売価格と比較すると、買取価格は低くなる傾向があります。
また、商品ジャンルや状態、数量によって買取対象外となる場合もあります。
複数の業者から見積もりを取得し、買取価格だけでなく、運搬費用や手数料なども含めて比較しましょう。
④ 業務用・法人向けの販売ルートを開拓する
一般消費者向けには需要が少ない商品でも、法人向けであれば需要が見つかる可能性があります。
例えば、店舗向けの商品であれば、同業者や新規開業者に販売する方法が考えられます。
また、製造業であれば、余剰資材や部品を必要としている別の事業者が存在するかもしれません。
一般消費者向けの販売サイトだけでなく、業界団体や取引先、法人向けの販売プラットフォームなども確認してみましょう。
特に、特殊な部品や専門用品などは、一般的な販売ルートよりも業界内で需要を探す方が適している場合があります。
⑤ 仕入先に返品・交換を交渉する
意外と見落とされやすいのが、仕入先との交渉です。
仕入れた商品が売れ残っている場合でも、仕入先との関係や契約条件によっては、返品や交換に応じてもらえる可能性があります。
例えば、
- 売れ残った商品を別の商品に交換する
- 一部の商品を返品する
- 次回の仕入代金と相殺する
- 仕入数量を調整する代わりに返品を相談する
といった方法です。
もちろん、返品に応じてもらえるかどうかは契約内容や仕入先の方針によって異なります。
一方的に返品を求めるのではなく、今後の取引継続も含めて相談することが大切です。
また、返品が認められる場合でも、返品手数料や送料が発生しないか確認しておきましょう。
⑥ オークション・フリマなどを活用する
自社の販売ルートでは需要がない商品でも、インターネット上のオークションやフリマサービスであれば購入者が見つかる可能性があります。
特に、次のような商品は相性がよい場合があります。
- 廃番商品
- 中古機械・工具
- 限定品
- 部品・パーツ
- 専門性の高い商品
- 一般店舗では取り扱いが少ない商品
こうした商品は、必ずしも新品・現行品であることが購入理由になるわけではありません。
特定の商品を探している人にとっては、廃番品や旧型品であっても価値があります。
ただし、出品作業や購入者対応、梱包・発送などの手間が発生します。
大量の在庫を処分する場合には、作業負担も含めて判断する必要があります。
⑦ 資源・部品として売却する
商品として販売することが難しくなった場合でも、素材や部品に価値が残っていることがあります。
例えば、
- 金属部品
- 電線・銅線
- 機械設備の部品
- 未使用の建築資材
- 工業用素材
などです。
商品としての価値が失われていても、素材として再利用できるのであれば、資金を回収できる可能性があります。
ただし、廃棄物に該当するものの処理には法令上のルールがあります。売却できる有価物なのか、適正な処理が必要な廃棄物なのかを確認し、必要に応じて許可を持つ事業者に相談しましょう。
3.在庫処分で損をしないために比較したい3つの数字
在庫を現金化する際には、単純に買取価格や販売価格だけを比較してはいけません。
重要なのは、処分にかかる費用や保有し続けるコストも含めて判断することです。
① 現在の販売可能価格
まず確認したいのが、現在の市場価格です。
仕入れた当時の価格ではなく、今売却した場合にいくら回収できるのかを調べます。
例えば、仕入価格100万円の商品が、現在では市場価格60万円程度でしか売れない場合、仕入価格を基準に販売価格を決めても売れない可能性があります。
現在の市場価格を基準に、販売・買取・処分のどれが適切なのかを判断しましょう。
② 保管・管理にかかるコスト
在庫を保有し続ける場合、仕入代金以外にも費用が発生します。
例えば、
- 倉庫の賃料
- 保管場所の維持費
- 商品管理にかかる人件費
- 保険料
- 商品の劣化や破損による損失
などです。
仮に、売れ残った在庫を保管するために毎月5万円の費用がかかっている場合、1年間で60万円になります。
今後の販売見込みが低いのであれば、多少安くても早期に現金化した方が合理的なケースもあります。
③ 現金化までにかかる時間
もう一つ重要なのが、実際に現金を受け取るまでの期間です。
例えば、次の2つの選択肢があるとします。
| 項目 | 自社で値下げ販売 | 買取業者へ売却 |
|---|---|---|
| 回収見込み額 | 80万円 | 65万円 |
| 現金化までの期間 | 3か月 | 1週間 |
| 販売・管理の手間 | 大きい | 比較的小さい |
| 追加費用 | 広告・発送費など | 運搬費など |
金額だけを見れば自社販売の方が有利です。
しかし、資金繰りが厳しい状況であれば、早期に65万円を確保できることに大きな意味があります。
在庫処分では、回収金額・現金化までの時間・追加コストの3つを比較することが重要です。
4.在庫を現金化する際に注意したい会計・税務上のポイント
在庫を処分する場合、経営者が注意したいのが会計・税務上の取り扱いです。
例えば、仕入価格よりも安く商品を販売した場合、販売価格と仕入価格の差額が売上総利益に影響します。
また、破損や陳腐化などによって商品価値が著しく低下している場合には、会計上の評価や税務上の取り扱いを確認する必要があります。
ただし、単に売れ残っているという理由だけで、自由に在庫の評価額を引き下げたり、損失として処理したりできるわけではありません。
実際の処理は、商品の状態や販売可能性、会計基準、税務上の要件などによって異なります。
特に、次のようなケースでは慎重な判断が必要です。
- 長期間売れていない商品
- 旧型となり市場価値が下落した商品
- 破損・汚損した商品
- 使用期限や賞味期限が迫っている商品
- 廃棄することになった商品
在庫の廃棄や評価損を計上する場合は、処分した事実や商品の状態を確認できる資料を残しておきましょう。
写真、廃棄証明書、処分業者の請求書、社内の承認記録などは、後から説明する際の資料になります。
具体的な会計処理や税務上の判断については、税理士などの専門家に確認することをおすすめします。
5.在庫を現金化した後に取り組みたい再発防止策
在庫を処分して一時的に資金を確保できても、同じ問題が繰り返されれば根本的な解決にはなりません。
重要なのは、なぜ売れ残りが発生したのかを分析し、次の仕入れに反映させることです。
商品ごとの販売実績を記録する
まずは商品ごとに、次の情報を管理しましょう。
- 仕入数量
- 仕入価格
- 販売数量
- 販売価格
- 在庫数量
- 最終販売日
これらを記録しておけば、どの商品が売れていて、どの商品が長期間残っているのかを把握できます。
特に、最終販売日を管理することは重要です。
例えば、過去3か月間に一度も販売されていない商品があれば、仕入れを一時停止するなどの判断ができます。
売上だけでなく在庫回転率を確認する
在庫管理では、在庫回転率という指標も役立ちます。
在庫回転率は、一定期間内に在庫が何回入れ替わったかを示す指標です。
一般的には、次の計算式で求められます。
在庫回転率=売上原価÷平均棚卸資産残高
例えば、年間売上原価が1,200万円、平均棚卸資産残高が300万円の場合、
1,200万円÷300万円=4回
となります。
つまり、平均的な在庫が年間4回入れ替わっている計算です。
また、在庫回転期間を確認すれば、仕入れた商品が販売されるまでのおおよその期間も把握できます。
ただし、適正な回転率は業種や商品特性によって異なります。単純に回転率を高くすることだけを目標にせず、自社の販売サイクルに合った水準を設定しましょう。
仕入れの判断基準を見直す
在庫が増える原因の一つに、過去の販売実績や需要予測を十分に確認せずに仕入れてしまうことがあります。
例えば、過去に売れた実績があるという理由だけで大量に仕入れても、市場環境や顧客ニーズが変化していれば、同じように売れるとは限りません。
仕入れを行う際には、次の点を確認するとよいでしょう。
- 過去の販売数量
- 現在の在庫数量
- 季節や流行による需要変化
- 競合商品の販売状況
- 仕入先からの納期
- 最低発注数量
特に、最低発注数量が多い商品は注意が必要です。
単価が安くなるからといって大量に仕入れると、結果的に売れ残りが発生し、保管コストや資金負担が増える可能性があります。
仕入価格だけでなく、販売できる見込みや資金の拘束期間まで考慮して判断しましょう。
まとめ|売れない在庫は抱え続けず、資金に変える判断も必要
在庫は、商品として販売できれば利益を生み出します。
しかし、売れる見込みのない在庫を長期間保有し続けると、会社の資金を拘束し、保管費用などの負担も増加します。
今回紹介した方法を整理すると、次のとおりです。
- 値下げ販売で早期の現金化を目指す
- セット販売やまとめ売りで需要を作る
- 在庫買取業者への売却を検討する
- 法人向けの販売ルートを開拓する
- 仕入先に返品・交換を交渉する
- オークションやフリマサービスを活用する
- 商品として売れない場合は素材・部品としての価値を確認する
重要なのは、仕入れた金額を取り戻すことに固執しないことです。
在庫を保有し続けることで発生するコストや、今後の販売見込みを踏まえ、最も合理的な方法を選択する必要があります。
そして、一度在庫を現金化したら、同じ問題を繰り返さないように仕入数量や在庫管理の仕組みを見直しましょう。
在庫は保有しているだけでは資金になりません。販売・売却を通じて現金に戻してこそ、次の仕入れや事業投資に活用できるのです。
コメント