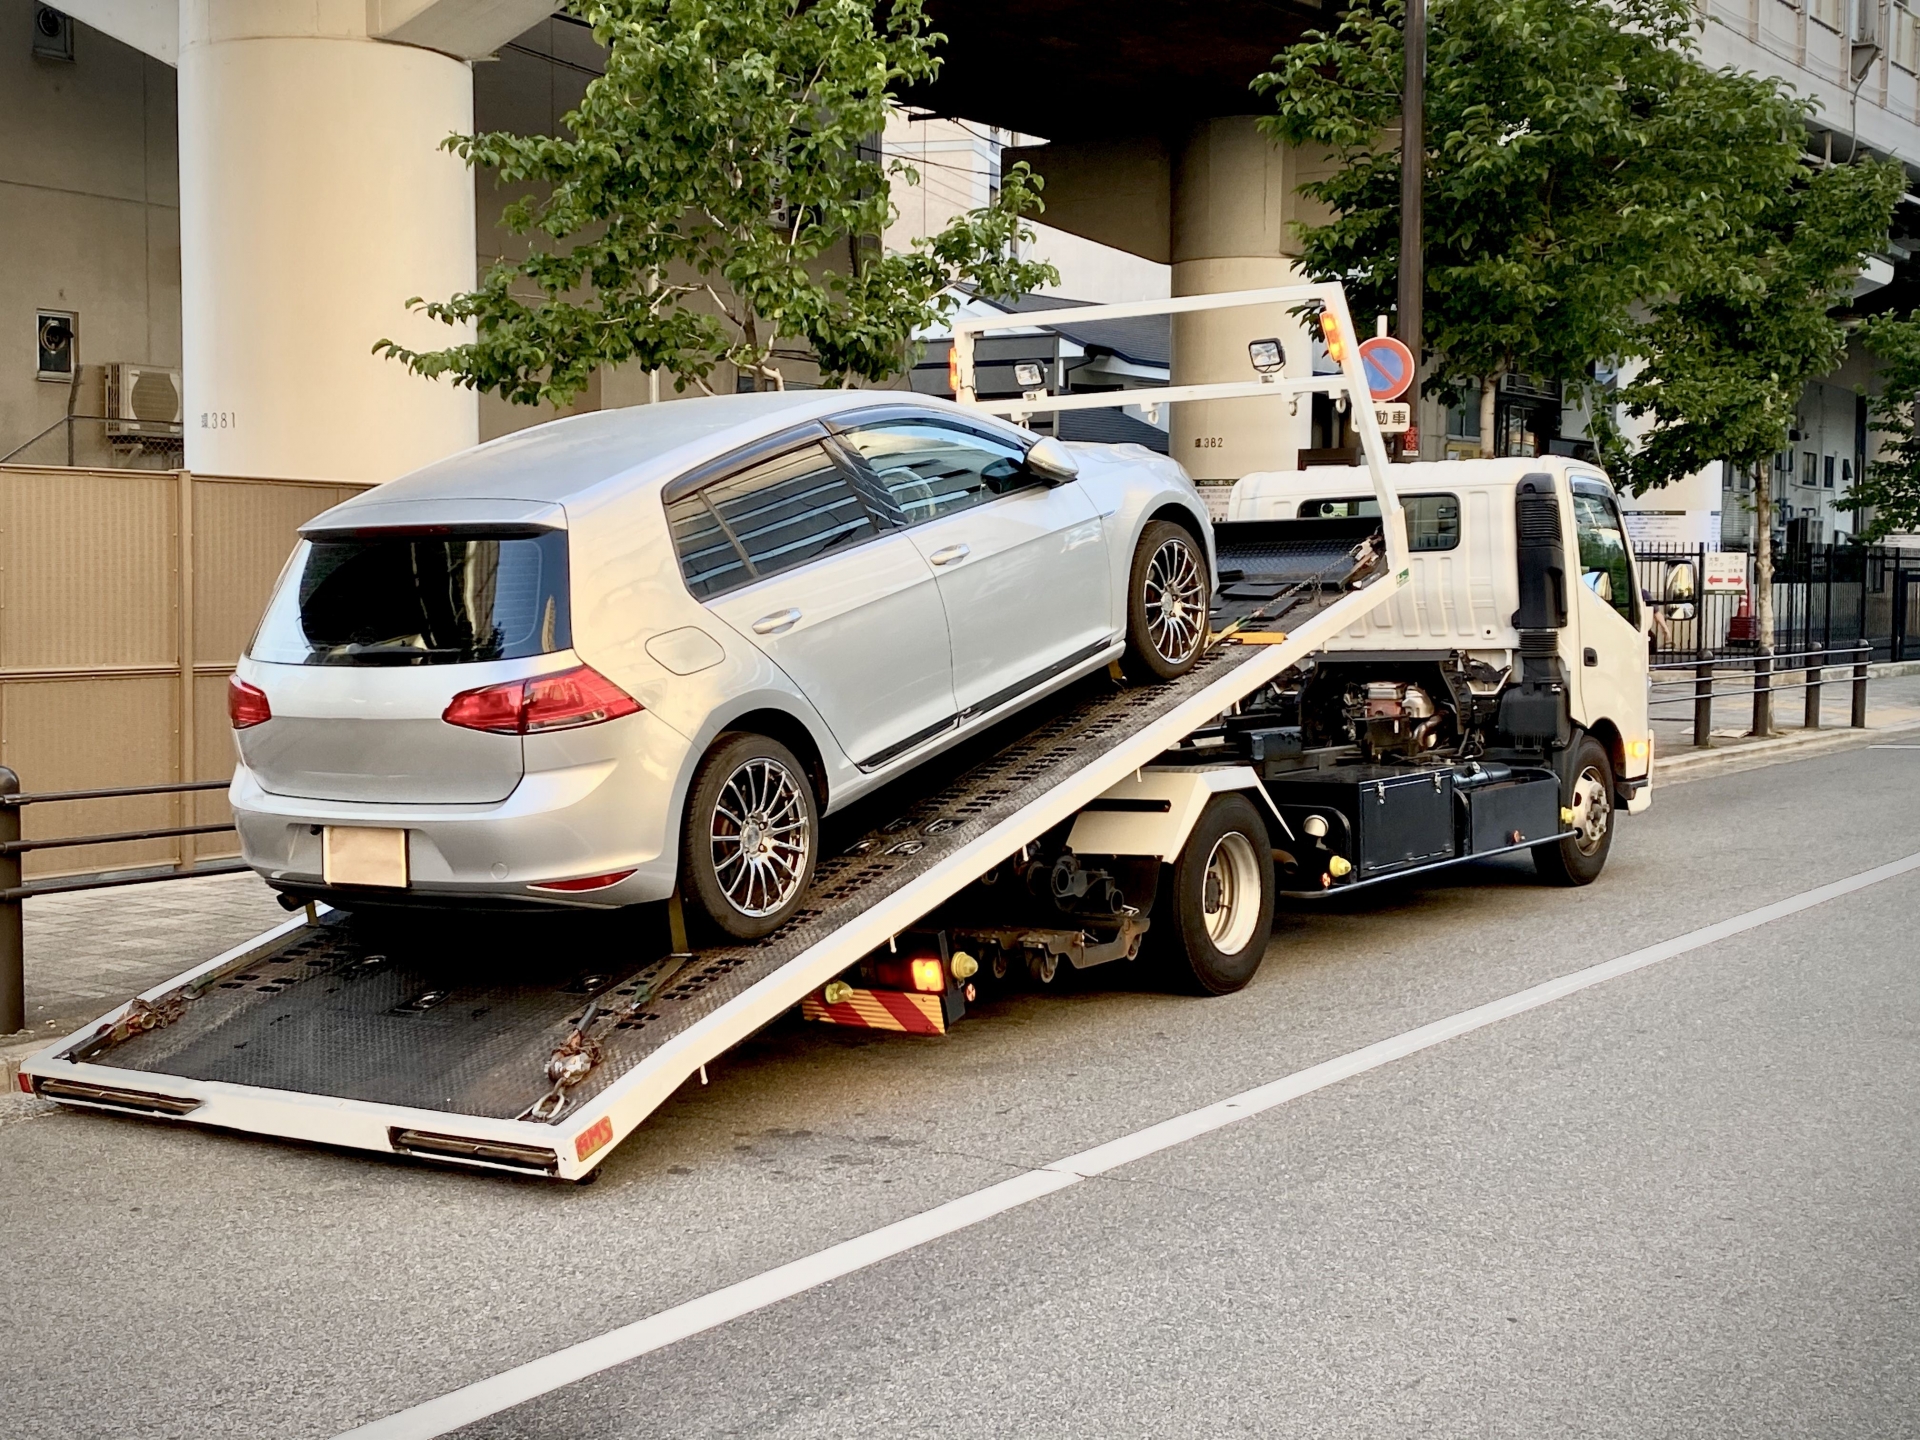
黒ナンバーや緑ナンバーの車を使用している事業者にとって、自動車保険は単なる固定費ではありません。
軽貨物の配送や運送業などでは、車がそのまま仕事に必要な設備になっているケースも多く、事故によって車を使えなくなると、修理費だけでなく仕事そのものにも影響する可能性があります。
一方で、
- 「今の保険が事業内容に合っているのか分からない」
- 「保険料が高い気がする」
- 「黒ナンバーにしてから保険を見直していない」
- 「緑ナンバーの車両について、どんな保険を選べばいいのか分からない」
という方もいるのではないでしょうか。
そこで今回は、黒ナンバー・緑ナンバーの事業用車両を所有・使用する事業者が、自動車保険を検討するときに確認しておきたいポイントを紹介します。。
1.黒ナンバー・緑ナンバーは「営業車両」として保険を考える
まず重要なのが、黒ナンバー・緑ナンバーの車両を単なる自家用車ではなく、事業に必要な営業車両として考えることです。
黒ナンバーは、主に軽貨物車を使用して貨物を運送する貨物軽自動車運送事業で使用されます。
一方、緑ナンバーは、トラックなどを使用して貨物を運送する一般貨物自動車運送事業などの事業用車両に使用されます。
こうした車両では、車が「移動手段」であると同時に、仕事そのものを支える設備になっています。
例えば軽貨物ドライバーが1台の黒ナンバー車両で配送している場合、その車が事故で使用できなくなれば、単純に「修理費がかかる」というだけではありません。
その日の配送ができない、代替車両を探す必要がある、仕事を断らざるを得ないなど、事業そのものに影響する可能性があります。
だからこそ、事業用自動車の保険では、
「年間保険料はいくらか?」
だけではなく、
「事故が起きたとき、この車両が使えなくなることで事業にどの程度影響するか?」
という視点も持っておきたいところです。
特に個人事業主の場合は、車両1台への依存度が高いケースもあります。
「車が止まる=仕事が止まる」
という事業者ほど、自動車保険を単なる経費としてではなく、事業継続のためのリスク管理として考える意味があります。
2.「対人・対物」だけでなく、車両が止まったときのことまで考える
自動車保険というと、まず対人賠償・対物賠償を思い浮かべる方も多いでしょう。
もちろん、事故によって第三者に損害を与えた場合の賠償リスクは非常に重要です。
しかし、事業用車両の場合、もう一つ考えておきたいのが、
「自分の営業車両が損傷したらどうなるのか?」という問題です。
例えば、配送中の事故で黒ナンバー車両が損傷したとします。
相手方への賠償だけで済むとは限りません。
自分の車両についても修理が必要になれば、修理費が発生します。そして修理期間中に車両を使用できなければ、代替車両の確保なども検討する必要があります。
ここで重要なのが、保険料と補償内容のバランスです。
「とにかく保険料を安くしたい」と考えて補償を削りすぎれば、事故発生時の自己負担が大きくなる可能性があります。
反対に、必要以上の補償を付ければ、毎年の保険料が事業者にとって重い固定費になることもあります。
つまり、
安い保険=必ずしも事業者にとって適切な保険とは限らない
ということです。
事業用車両の保険を比較するときは、対人・対物賠償だけでなく、自社車両に発生する損害や車両が使えなくなった場合の影響まで含めて考えることが重要です。
3.事業用車両では「事故=休車リスク」になる
黒ナンバー・緑ナンバーの事業者が特に意識しておきたいのが、休車リスクです。
ここでいう休車とは、事故や故障などによって営業車両を使用できず、通常の運送業務を行えない状態をイメージすると分かりやすいでしょう。
例えば、
黒ナンバー車両1台で配送
↓
交通事故
↓
修理のため車両を使用できない
↓
配送業務を縮小・停止
↓
売上に影響
という流れです。
もちろん、代替車両を用意できれば影響を抑えられる場合もあります。
しかし、個人事業主が1台の軽貨物車両で事業を行っている場合と、複数台の営業車両を保有している運送会社では、事故1件による影響の大きさは大きく異なります。
さらに注意したいのが、修理費と売上減少が同時に発生する可能性です。
車両の修理にはお金が必要なのに、その車両が使えないことで通常どおり売上を上げられない。
そのため、事業用自動車保険を考えるときには、「事故を起こしたらいくら払うのか」だけでなく、
「事故によって営業車両が止まったら、事業はどうなるのか」
まで考えておくと、自社に必要な保険について整理しやすくなります。
4.車両を増車したら「保険もそのまま」でいいのか確認する
事業を始めたばかりの頃は、黒ナンバー車両1台で仕事をしていたとしても、売上が増えてくれば増車するケースがあります。
例えば、
- 黒ナンバー車両を1台から2台へ増車
- ドライバーを採用して車両を追加
- 軽貨物配送から事業規模を拡大
- 緑ナンバーの営業車両を複数台保有
- 車両の入れ替えを実施
といった変化です。
このように車両台数や運転者、事業内容が変わった場合には、現在の保険契約についても一度確認しておきたいところです。
特に事業用車両を複数台保有するようになると、1台だけを見て保険を考えるのではなく、
保有車両全体のリスクをどう管理するかという視点も必要になります。
また、「車両が増えたから当然フリート契約になる」と単純に考えるのではなく、実際の契約条件や車両台数などを確認することが大切です。
重要なのは、
「車両が増えたのに、保険については創業当初から何も見直していない」
という状態を放置しないことです。
増車は、車両だけでなく自動車保険についても見直すタイミングと考えておくとよいでしょう。
5.「今の保険料は適正?」と思ったら、事業用車両向けに見積もりを取る
最後は、非常にシンプルですが重要なポイントです。
それは、現在の自動車保険を一度見積もりと比較してみることです。
自動車保険は、一度契約すると毎年更新するため、
「去年もこの保険だったから」
「ずっと同じ代理店でお願いしているから」
という理由で、そのまま契約を続けているケースもあります。
もちろん、現在の保険に問題がなければ、無理に乗り換える必要はありません。
しかし、
「黒ナンバーにしてから保険料を比較していない」
「緑ナンバーの車両を増車したが、保険を見直していない」
「現在の補償内容を正確に把握していない」
という場合は、一度見積もりを取ってみる価値があります。
今回紹介する「はたらくクルマの自動車保険」では、見積もりフォームに会社名、担当者、見積もり希望台数などを入力し、自動車検査証記録事項などを送付することで見積もりを依頼できます。
「はたらくクルマ」の自動車保険で見積もりを確認してみる
紹介したいのが、株式会社未来保険の「はたらくクルマの自動車保険」です。
仕事で車を使っている場合、保険料だけでなく、どこまで補償されるのかも一度確認しておきたいところです。
「今の保険で大丈夫なのか分からない」「他の保険と比べたことがない」という場合は、まず見積もりを取ってみると、現在の契約との違いも確認しやすくなります。
「はたらくクルマの自動車保険」では、見積もりフォームへの入力と必要書類の送付で見積もりを依頼できます。平日の営業時間内であれば、最短即日加入が可能と案内されています。
▼ はたらくクルマの自動車保険を確認する
黒ナンバーの自動車保険

まとめ|自動車保険は「保険料」だけでなく「事業への影響」で考える
仕事で車を使う場合、自動車保険を単純に、
「できるだけ安い保険に入ればいい」
と考えるのではなく、
「事故が起きたときに事業をどこまで守れるか」
という視点から考えることが重要です。
今回のポイントをまとめると、
- 仕事で車を使い始めたら、現在の保険契約を確認する
- 保険料だけでなく補償内容も確認する
- 事故による修理費だけでなく、事業への影響も考える
- 車両台数が増えたら保険も見直す
- 事業内容や運転者が変わったときも確認する
という点が重要です。
特に個人事業主や創業したばかりの法人では、「予想外の大きな支出をどう防ぐか」という視点が
非常に重要になります。
自動車保険は、事故が起きてから考えるものではなく、事故が起きたときに事業を継続できるよう、あらかじめ備えておくためのものです。
現在の契約内容に不安がある方や、これから仕事で車を使う予定の方は、一度見積もりを取って比較してみてもよいでしょう。
コメント