はじめに
これから会社を設立する方や、個人事業主として事業を始める方にとって、「資金調達」は避けて通れない問題です。
店舗を借りるためのお金、設備を購入するためのお金、商品の仕入れ、人件費など、事業を始めるにはまとまった資金が必要になることがあります。
そこで銀行などの金融機関に融資を相談すると、
「保証協会の保証を利用しますか?」「保証協会付で対応させていただきます」
と言われることがあります。
しかし、初めて融資を受ける方にとっては、
「信用保証協会って何?」
「銀行とは違うの?」
「信用保証協会からお金を借りるの?」
「保証してくれるなら、返済しなくてもいいの?」
など、分からないことが多いのではないでしょうか。
信用保証協会は、簡単にいうと、中小企業や小規模事業者が金融機関から融資を受ける際に、
その融資を保証することで資金調達をサポートする公的な保証機関です。
ただし、信用保証協会は銀行のように事業者へ直接お金を貸すわけではありません。
この記事では、創業者や融資初心者の方に向けて、信用保証協会についてできるだけ難しい言葉を使わずに解説します。
1.信用保証協会とは?まずは仕組みを簡単に理解しよう
最初に覚えておきたいのは、
信用保証協会=お金を貸してくれるところではないということです。
信用保証協会は、金融機関から融資を受ける事業者の「保証」をする役割を担っています。
例えば、あなたが事業を始めるために銀行から500万円を借りたいとします。
銀行からすると、
「この人は本当に500万円を返してくれるだろうか?」
という不安があります。
特に創業したばかりの場合、
- まだ売上がない
- 過去の決算書がない
- 事業実績がない
- 金融機関との取引実績が少ない
といった状況ですよね。
そこで、信用保証協会が一定の条件のもとで保証を行うことで、中小企業・小規模事業者の資金調達を支援する仕組みがあります。
イメージすると、
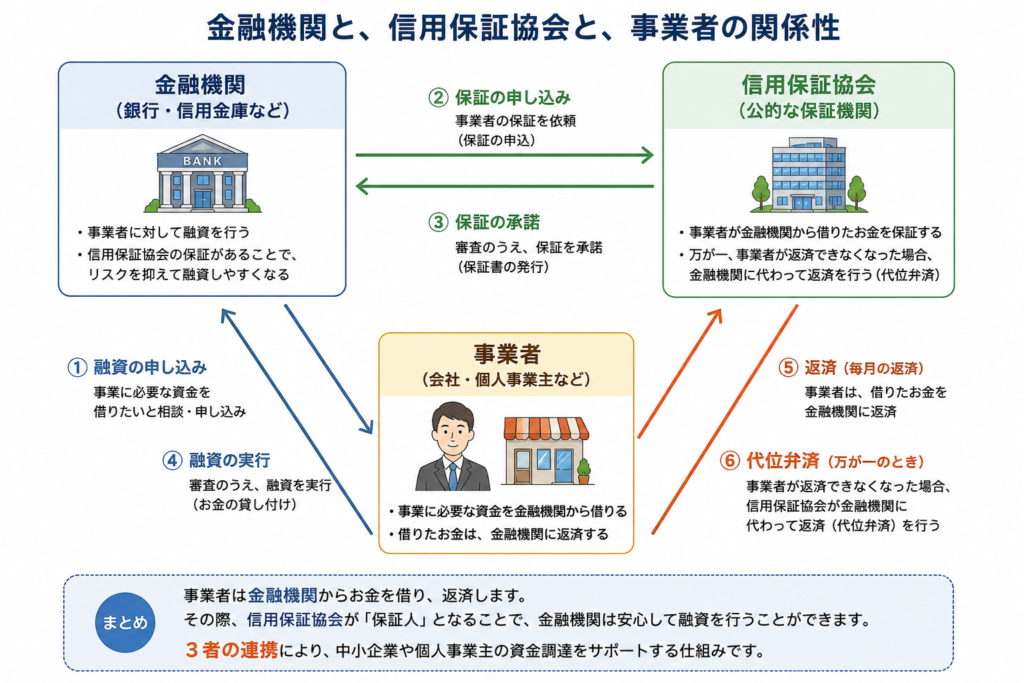
という関係です。
つまり、
銀行の役割=お金を貸す
信用保証協会の役割=融資を保証する
と考えると、初心者の方でも理解しやすいでしょう。
2.なぜ信用保証協会が必要なの?創業者にとっての役割
では、なぜこのような仕組みが必要なのでしょうか。
理由の一つは、創業したばかりの事業者は、金融機関から見て「返済できるかどうか」を判断するための材料が少ないからです。
例えば、10年間営業している会社なら、
- 過去の売上
- 利益
- 決算書
- 借入金
- 返済実績
などを見ることで、ある程度の判断ができます。
一方、創業したばかりの会社には過去の実績がほとんどありません。
そこで、
「事業計画はどうなっているのか」
「本当にこの事業で売上を作れるのか」
「借りたお金を返済できるのか」
などを確認したうえで、信用保証制度を利用して資金調達を支援する仕組みがあります。
信用保証協会は、中小企業・小規模事業者の資金調達を支えるため、全国に設置されています。
3.創業したばかりでも信用保証協会を利用できる?
結論からいうと、
創業者向けの保証制度があります。創業者だからこそりようできる保証制度があるのです。
「まだ会社を作ったばかりだから利用できない」
「売上実績がないから絶対に無理」
というわけではありません。
例えば、創業関連保証などがあります。経済産業省によると、創業関連保証は創業予定者や創業後5年未満の方などを対象とした制度で、保証限度額は3,500万円とされています。
ただし気を付けてほしいことは、
「3,500万円まで誰でも借りられる」という意味ではありません。
これはあくまで制度上の保証限度額です。
事業者がいくらで借入を申し込んでも、実際にいくら融資を受けられるかは、
- 自己資金
- 事業内容
- 創業計画
- 必要な資金
- 売上見込み
- 返済できる見込み
- これまでの経験
などを踏まえて金融機関と信用保証協会が審査を行い判断します。
4.信用保証協会を利用すると何が良いの?主なメリット
信用保証協会を利用する大きなメリットは、
金融機関から事業資金を調達するための選択肢を増やせることです。
特に創業者や中小企業にとっては、資金調達を考えるうえで重要な制度の一つです。
例えば、創業時に800万円必要だとします。
自己資金が300万円ある場合、
800万円-300万円=500万円
となるため、500万円程度の借入れが必要になります。
このような場合に、金融機関がプロパー(いわゆる保証なし)で融資を行うと、
仮に事業者が破綻した場合、その後の回収が困難となるため、金融機関側は大きなリスクが伴います。
創業者はこれまでの実績がないため、そのリスクが比較的大きいということです。
ただし、信用保証協会の保証を受けた場合、仮に事業者が破綻したとしても、金融機関側は
保証協会から代位弁済という形で貸出した資金を回収できます。
簡単にいうと、「信用保証協会が保証すること」には非常に大きな担保力があるということです。
かといって、信用保証協会を利用すれば必ず融資を受けられるわけではありません。
信用保証協会の審査だけでなく、金融機関独自の融資判断がありますので、
「信用保証協会の保証が下りた」= 「融資が確実に受けられる」というわけではないので
創業者の方は特に注意しましょう。
5.信用保証料とは?「金利以外のお金」に注意
信用保証協会を利用するときに、初心者の方が忘れやすいのが、
信用保証料です。
これは簡単にいうと、
信用保証協会に保証してもらうために支払う費用です。
例えば、
「銀行から500万円借りられました!」
となっても、
銀行への利息だけを考えればいいとは限りません。
信用保証協会の保証を利用する場合には、保証料についても確認する必要があります。
保証料は、
- 借入金額
- 返済期間
- 保証制度
- 事業者の状況
などによって異なります。
そのため、
「保証料はいくらかかりますか?」
と金融機関や信用保証協会に確認しておきましょう。
また、融資を比較するときは、
金利+信用保証料などを含めた資金調達コスト(トータルの支払いがいくらになるのか)
に重点を置くことが大切です。
6.「保証してくれるなら返済しなくてもいい」は大きな間違い
信用保証協会について、最も注意してほしいのがこの部分です。
信用保証協会が保証してくれると聞いて、
「もし返済できなくなっても信用保証協会が払ってくれるんですよね?」
と思う方がいるかもしれませんが、それは全くの見当違いです。
「借金がなくなる」という意味ではありません。
例えば、500万円を借りたものの、事業がうまくいかず返済できなくなったとします。
一定の条件のもとで、信用保証協会が金融機関に代わって返済する「代位弁済」が行われる場合があります。
しかし、その後は、
事業者が信用保証協会に対して返済することになります。
つまり、
銀行への返済がなくなる
↓
借金が消える
ではありません。
返済先が変わるだけで、返済義務がなくなるわけではないということです。
(ちなみに、経営者以外に連帯保証人が付いていた場合、連帯保証人に対しても請求がいきます)
そのため、「保証があるから多めに借りても大丈夫」という考え方は非常に危険ですし、
「返済から逃げられる」という誤った認識は持たないように気を付けて下さい。
7.信用保証協会付き融資と「プロパー融資」は何が違う?
先述しましたが、融資について調べていると、
「プロパー融資」という言葉を目にすることがあります。
あらためて簡単に説明すると、
信用保証協会付き融資
金融機関が融資
+
信用保証協会が保証
という仕組みです。
一方、
プロパー融資
金融機関が信用保証協会の保証を付けずに、自らの判断で行う融資です。
つまり、
保証付き融資=信用保証協会が入る
プロパー融資=信用保証協会が入らない
と考えると分かりやすいでしょう。 全国信用保証協会連合会「信用保証協会とは」
創業したばかりの事業者の場合は、まず保証付き融資を検討するケースが多いです。
(金融機関に対して高い信用力があれば、最初からプロパー対応をしてもらえるかもしれません)
8.信用保証協会と日本政策金融公庫はどう違う?
ここも初心者が混乱しやすいところです。
非常に簡単に説明すると、
| 信用保証協会 | 日本政策金融公庫 | |
|---|---|---|
| 主な役割 | 融資を保証する | 融資を行う |
| 直接お金を貸す? | 原則として貸さない | 貸す |
| 金融機関との関係 | 金融機関の融資を保証 | 公庫自身が融資 |
| 創業者向け制度 | あり | あり |
| 信用保証料 | 保証を利用する場合に発生 | 公庫融資では信用保証協会の保証料は不要 |
日本政策金融公庫では、創業期の事業者を対象とした「新規開業・スタートアップ支援資金」などの
融資制度を取り扱っています。 日本政策金融公庫「新規開業資金」
つまり、
信用保証協会=融資の保証をする
日本政策金融公庫=融資をする
と覚えておけば、まずは十分です。
この内容を見ると、「信用保証料がかからない分、日本政策金融公庫から借りた方がお得では?」と
考える方が多いかもしれません。実際、創業者の方は日本政策公庫で最初の融資を受けることも
多いです。
ですが、日本政策金融公庫はあくまでも「補助的金融機関」の立ち位置にあります。
最初の融資を日本政策金融公庫から受けたとしても、その後は多くの場合、
「地元の金融機関とも付き合うこと」をオススメされます。メイン行にはなり得ないということです。
その他、制度によって金利が異なるため、どちらの融資条件が有利かを一概にいうことはできません。
創業者は、どちらか一方だけに決めつけるのではなく、自分の事業に合った資金調達方法を
比較することが大切です。
9.実際に融資を受けるまでの流れは?初心者向けに解説
「信用保証協会を利用して融資を受ける」と聞いても、実際の手続きが分からない方も多いでしょう。
一般的には、次のような流れになります。
STEP1 必要な資金を計算する
まず、「何にいくら必要なのか」を整理します。
例えば、
- 店舗取得費:200万円
- 設備費:150万円
- 商品仕入れ:50万円
- 広告費:30万円
- 開業後の運転資金:70万円
合計500万円
というように計算します。
STEP2 自己資金を確認する
自己資金が200万円あるなら、
500万円-200万円=300万円
となります。
この場合、必要な借入額の目安は300万円となります。
STEP3 金融機関などへ相談する
銀行などの金融機関に、
「創業するために300万円程度の融資をお願いします」
と相談します。
信用保証協会の保証を利用する場合、金融機関を通じて手続きを進める方法などがあります。
STEP4 事業計画を説明する
創業者の場合は特に、
「この事業でどうやって売上を作るのか」
を説明することが重要です。
例えば、
- 何を販売するのか
- 誰に販売するのか
- 商品価格はいくらか
- 月に何件売る予定なのか
- 毎月どれくらい利益が出るのか
- 借入金をどう返済するのか
などです。相談を受けた金融機関も、その内容を信用保証協会へ説明する必要があります。
そのため、計画の根拠は口頭説明ではなく「目に見える形」で共有することが望ましいです。
STEP5 審査
信用保証協会による保証の審査と、金融機関による融資手続きが進みます。
審査の結果によっては、
- 希望額より少なくなる
- 条件が変更される
- 保証・融資を受けられない
といった場合もあります。要望に沿わなければ再度交渉することも可能ですが、
それを覆すには、追加の面談や提出書類など、事務&時間のコストがかかります。
金融機関や保証協会も慈善事業ではありませんので、意見をゴリ押しして通せるわけではありません。
無理を言ってごねるのではなく、壁になっていることが解決できるのか、論理的に判断しましょう。
STEP6 融資実行
審査・手続きが完了すると、金融機関から融資が実行されます。
手続の流れや契約書は金融機関によって異なります。
契約後は、その後は契約内容に従って返済していきます。
10.創業者が信用保証協会を利用するときの注意点・まとめ
最後に、創業者や融資初心者の方が覚えておきたいポイントをまとめます。
ポイント①信用保証協会は銀行ではありません。
事業者に直接お金を貸すのではなく、金融機関からの融資を保証する役割があります。
ポイント②創業者でも利用できる保証制度があります。
創業関連保証など、創業者向けの制度があります。ポイント③
ポイント③保証があるから必ず融資を受けられるわけではありません。
保証審査や金融機関による融資判断があります。
ポイント④信用保証料がかかる場合があります。
金利だけでなく、保証料などの費用も確認しましょう。
ポイント⑤返済義務がなくなるわけではありません。
代位弁済が行われても、事業者の返済義務が消えるわけではありません。
ポイント⑥必要な金額だけを借りることが大切です。
「借りられる金額」ではなく、「本当に必要な金額」から借入額を考えましょう。
まとめ
信用保証協会は、創業者や中小企業にとって、金融機関から事業資金を調達する際の重要な選択肢の一つです。
特に創業したばかりの場合、
「まだ事業実績がない」
「決算書がない」
「金融機関との取引実績が少ない」
といった理由から、融資について不安を感じる方も多いでしょう。
そのような場合でも、創業者向けの保証制度などを利用して、資金調達を検討できる可能性があります。
一方で、
「信用保証協会が保証してくれる=借金の返済をしてくれる」
という制度ではありません。
また、保証を利用する場合には信用保証料が発生することもあります。
したがって、融資を検討するときは、
①何に使うお金なのか
↓
②いくら必要なのか
↓
③自己資金はいくらあるのか
↓
④いくら借りる必要があるのか
↓
⑤毎月いくら返済できるのか
という順番で考えることが重要です。
そして、信用保証協会だけでなく、日本政策金融公庫や自治体の制度融資など、複数の資金調達方法を比較して、自分の事業に合った方法を選びましょう。
「とりあえず借りられるだけ借りる」のではなく、「無理なく返済できる金額を借りる」。
これが、創業時の資金調達で特に大切な考え方です。
※本記事は信用保証制度について一般的な情報を紹介するものです。保証限度額、保証料率、利用条件、担保・保証人の扱いなどは、利用する制度や地域、個別の状況によって異なります。実際に融資を申し込む際は、金融機関または所在地を担当する信用保証協会に最新の条件をご確認ください。

コメント